FINANZIARIA 2027: cosa cambia per chi compra, vende o affitta casa?
Bonus edilizi, agevolazioni per la prima casa e nuove opportunità per gli investitori: ecco come la manovra potrebbe incidere sul mercato immobiliare.
Il mercato immobiliare italiano si prepara ad affrontare il 2027 con alcune novità fiscali che potrebbero influenzare le scelte di famiglie, proprietari e investitori. La nuova Legge di Bilancio, attualmente all’esame del Parlamento, contiene infatti una serie di misure che riguardano direttamente il settore immobiliare: dagli incentivi per ristrutturare casa alle agevolazioni per chi acquista la prima abitazione, fino a una revisione della tassazione sugli affitti.
Non si tratta soltanto di modifiche fiscali. Le nuove disposizioni potrebbero avere conseguenze concrete sulle compravendite, sulla disponibilità di immobili in affitto e sulla convenienza di alcuni investimenti immobiliari.
Vediamo quali sono le principali novità e perché meritano attenzione.
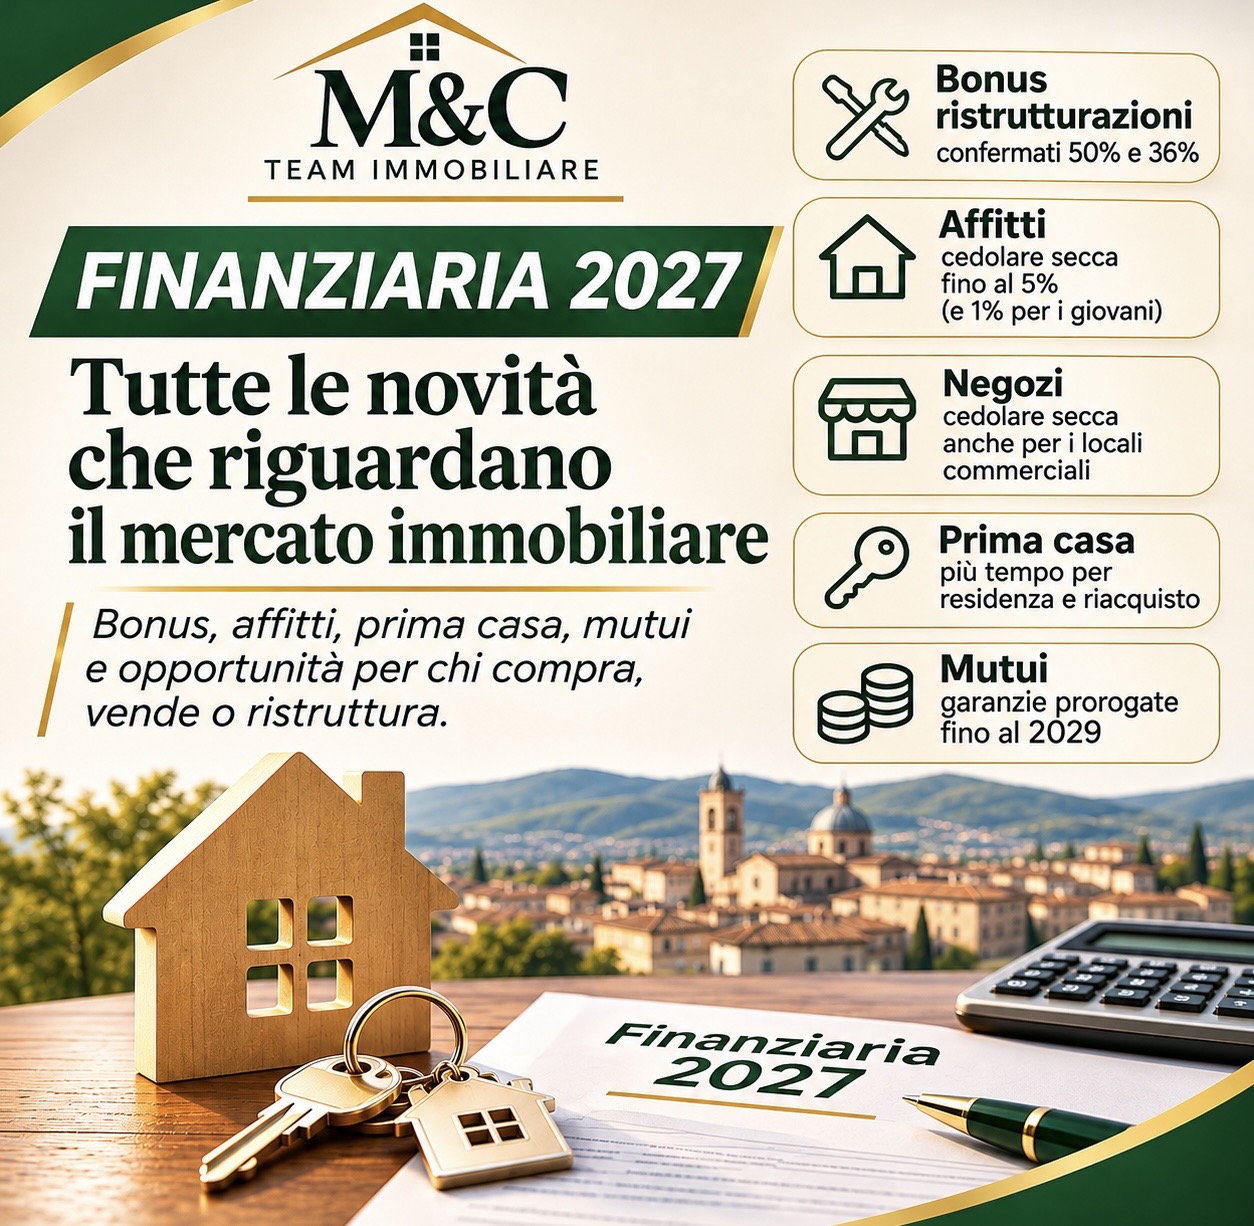
1. Bonus ristrutturazioni: confermate le detrazioni del 50% e del 36%
Una delle misure più attese riguarda gli incentivi per chi decide di ristrutturare un immobile.
Il disegno di legge propone di mantenere anche per il 2027:
- Detrazione del 50% per gli interventi sull’abitazione principale, a condizione che la spesa sia sostenuta dal proprietario o dal titolare di un diritto reale di godimento.
- Detrazione del 36% per gli interventi sugli altri immobili.
Il limite massimo di spesa previsto è di 96.000 euro per unità immobiliare.
Le stesse aliquote vengono proposte anche per gli interventi di efficientamento energetico (Ecobonus) e per quelli di riduzione del rischio sismico (Sismabonus), secondo le rispettive condizioni.
Viene inoltre riproposto il Bonus Mobili, con una detrazione del 50% su una spesa massima di 5.000 euro, per l’acquisto di mobili destinati ad arredare immobili oggetto di ristrutturazione, nel rispetto dei requisiti previsti.
Cosa significa per il mercato immobiliare?
Questa misura potrebbe favorire soprattutto gli immobili da ristrutturare. Una casa che necessita di interventi, ma che presenta un buon potenziale, potrebbe diventare più interessante per chi acquista, grazie alla possibilità di recuperare fiscalmente parte delle spese sostenute.
Per chi vende, invece, potrebbe rappresentare un’occasione per valorizzare meglio l’immobile, presentando ai potenziali acquirenti anche una prospettiva economica degli interventi da realizzare.
2. Affitti a canone concordato: la cedolare secca scende al 5%
Una delle novità più interessanti per i proprietari che intendono mettere a reddito un’abitazione riguarda la tassazione delle locazioni.
La manovra propone di ridurre la cedolare secca sui nuovi contratti a canone concordato stipulati nel 2027:
- Dal 10% al 5% per i contratti che rispettano i requisiti previsti.
- All’1% quando l’inquilino ha meno di 36 anni alla stipula del contratto.
Le agevolazioni riguardano le tipologie di contratti a canone concordato ammesse dalla normativa e i Comuni che rispettano i requisiti previsti, come quelli ad alta tensione abitativa o interessati da calamità.
La riduzione non si applica indistintamente a tutti i contratti: sono previste condizioni specifiche e limitazioni per rinnovi, proroghe e situazioni contrattuali particolari.
Facciamo un esempio.
Un proprietario che concede in locazione un appartamento con un canone concordato di 800 euro mensili incassa 9.600 euro all’anno.
Con la cedolare secca ordinaria al 10% pagherebbe 960 euro di imposta.
Con la nuova aliquota proposta al 5% l’imposta scenderebbe a 480 euro. Se ricorrono le condizioni per l’aliquota dell’1%, sarebbe invece di appena 96 euro.
Il risparmio fiscale potrebbe quindi essere significativo.
Quale potrebbe essere l’effetto sul mercato immobiliare?
La riduzione della tassazione potrebbe convincere alcuni proprietari a rimettere sul mercato abitazioni oggi sfitte o a scegliere la locazione rispetto alla vendita.
Potrebbe inoltre favorire una maggiore disponibilità di immobili destinati ai giovani, una fascia di popolazione che incontra spesso difficoltà nell’accesso alla casa.
3. Cedolare secca anche per i negozi: una possibile svolta per gli immobili commerciali
Un’altra novità riguarda il settore degli immobili commerciali.
Il disegno di legge propone di estendere la cedolare secca ai contratti stipulati nel 2027 relativi a negozi classificati catastalmente come C/1, con superficie non superiore a 200 metri quadrati.
L’aliquota prevista sarebbe:
- 21% nella generalità dei Comuni;
- 10% nei Comuni capoluogo di città metropolitana.
Anche in questo caso sono previste condizioni e limitazioni specifiche per l’applicazione del regime.
Si tratta di una misura potenzialmente importante, soprattutto per i proprietari di locali commerciali che da tempo incontrano difficoltà nel trovare conduttori.
La possibilità di beneficiare di una tassazione sostitutiva potrebbe rendere più conveniente la locazione di negozi e botteghe, favorendo il ritorno sul mercato di locali attualmente inutilizzati.
Per le città di dimensioni medio-piccole, dove il problema dei fondi commerciali sfitti è particolarmente evidente, questa misura merita attenzione.
4. Prima casa: più tempo per trasferire la residenza e vendere il vecchio immobile
La manovra interviene anche sulle agevolazioni fiscali per l’acquisto della prima casa, introducendo una maggiore flessibilità nei tempi.
In particolare, il termine per trasferire la residenza nel Comune in cui si trova l’immobile acquistato con le agevolazioni prima casa passerebbe da 18 mesi a 2 anni.
Viene inoltre proposto di portare da uno a due anni il termine per riacquistare un’abitazione quando si vende la precedente prima del decorso di cinque anni, evitando così la decadenza dall’agevolazione, a condizione che siano rispettati tutti i requisiti di legge.
Un’altra novità riguarda il credito d’imposta per il riacquisto della prima casa, che potrebbe essere riconosciuto anche quando la vendita del precedente immobile avviene successivamente all’acquisto della nuova abitazione, purché entro il termine previsto.
Queste modifiche potrebbero agevolare soprattutto chi deve cambiare casa per motivi familiari, lavorativi o di esigenze abitative.
5. Mutui prima casa: prorogate le garanzie fino al 2029
Un ulteriore intervento riguarda il Fondo di Garanzia per i mutui prima casa.
La proposta prevede la proroga fino al 31 dicembre 2029 delle garanzie rafforzate già previste per determinate categorie di acquirenti, tra cui giovani e nuclei familiari in possesso dei requisiti stabiliti dalla normativa.
È inoltre previsto un incremento di 200 milioni di euro delle risorse del Fondo per ciascuno degli anni 2028 e 2029.
La misura punta a facilitare l’accesso al credito per chi desidera acquistare la prima abitazione, soprattutto per le famiglie che non dispongono di risparmi sufficienti per affrontare autonomamente tutte le garanzie richieste dalla banca.
Un intervento che potrebbe contribuire a sostenere la domanda immobiliare, rendendo più accessibile l’acquisto della casa a una parte della popolazione.
6. Quali prospettive per il mercato immobiliare nel 2027?
Considerando nel loro insieme le misure proposte, emerge un quadro che potrebbe offrire nuove opportunità a diverse categorie di operatori immobiliari.
Chi desidera acquistare potrebbe beneficiare della proroga degli incentivi edilizi e di una maggiore flessibilità nelle agevolazioni prima casa.
Chi possiede immobili da mettere a reddito potrebbe trovare nella riduzione della cedolare secca un motivo in più per investire nella locazione.
Chi possiede negozi e locali commerciali potrebbe invece avere un nuovo strumento fiscale per rendere più conveniente l’affitto.
Resta da capire quale sarà l’effettivo impatto di queste misure sulla domanda e sull’offerta immobiliare. Molto dipenderà anche dall’andamento dei tassi dei mutui, dalla capacità di spesa delle famiglie e dalla disponibilità di immobili sul mercato.
Il consiglio: conoscere le opportunità prima di prendere una decisione
Il settore immobiliare è da sempre uno degli ambiti in cui le scelte fiscali dello Stato possono incidere maggiormente sulle decisioni delle famiglie.
Acquistare, vendere, ristrutturare o affittare un immobile non significa soltanto valutare un prezzo: significa anche conoscere le agevolazioni disponibili, comprendere i costi e individuare il momento più opportuno per agire.
Le novità della Finanziaria 2027 potrebbero rappresentare un’occasione interessante, ma sarà fondamentale attendere l’approvazione definitiva delle disposizioni e verificarne i requisiti applicativi.
Il mercato immobiliare offre opportunità a chi sa riconoscerle. E, come spesso accade, una buona informazione può fare la differenza tra un semplice acquisto e un investimento ben ponderato.